

Operadores de satélites en alerta por la creciente crisis de lanzamientos
Los operadores de satélites están experimentando una escasez de lanzamientos que amenaza sus planes, mientras la frecuencia de despegues se dispara pero la disponibilidad se vuelve cada vez más limitada.
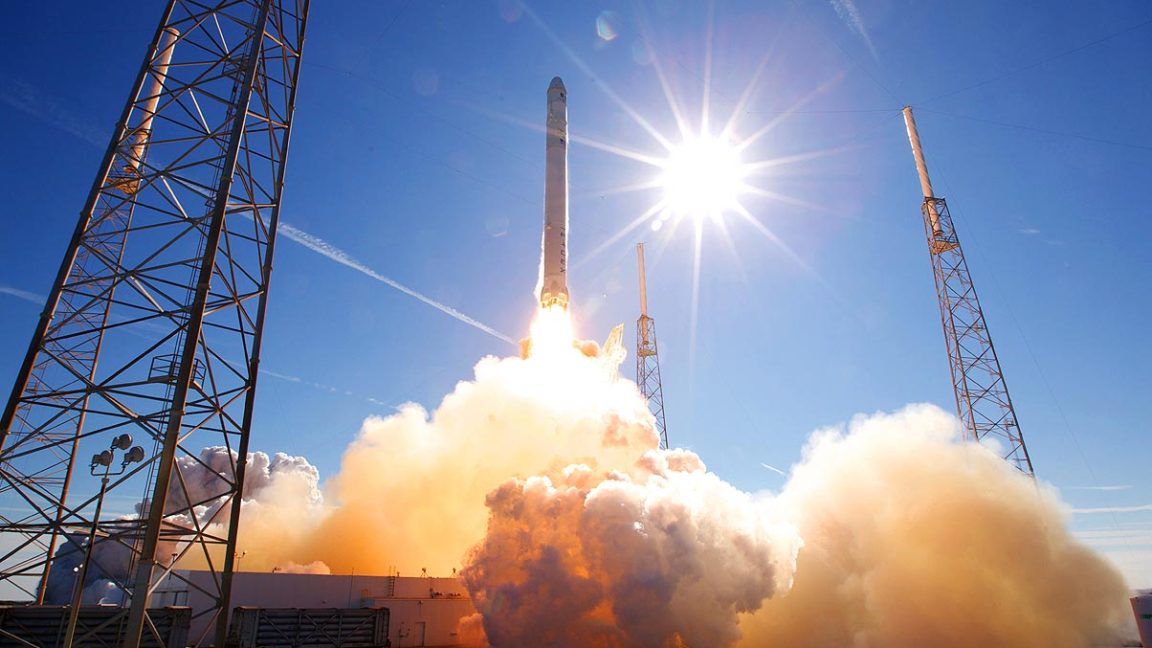
Más de 260 cohetes orbitales han cruzado la atmósfera cada mes este año, una cifra que supera cualquier registro histórico reciente. Sin embargo, detrás de esa aparente bonanza se esconde una lista de espera que se ha duplicado en los últimos seis meses, obligando a los operadores a replantear sus calendarios y, en algunos casos, a posponer lanzamientos críticos.
El auge de los lanzamientos y sus contradicciones
En los últimos tres años el ritmo medio de lanzamientos ha rondado los 270 cohetes al año, lo que representa un crecimiento superior al 300 % respecto a la década anterior. Los precios por kilogramo han caído a niveles que hace una década parecían inalcanzables y la proliferación de vehículos reutilizables ha reducido los tiempos entre misiones. A primera vista, el sector parece estar viviendo una era dorada: más vuelos, costos menores y una mayor accesibilidad al espacio.
Pero esa misma expansión ha generado una presión imprevista sobre la infraestructura física y logística. Las plataformas de lanzamiento tradicionales —Kourou, Vandenberg y Baikonur— operan ya al máximo de su capacidad, mientras que los nuevos sitios en Australia, Nueva Zelanda y el sur de India todavía están en fase de certificación. El resultado es un cuello de botella que afecta a cualquier empresa que dependa de un lanzamiento puntual, desde constelaciones de internet hasta misiones científicas.
¿Por qué la oferta no sigue al ritmo de la demanda?
Varias causas convergen para explicar la brecha entre la oferta y la demanda. En primer lugar, la cadena de suministro de componentes críticos, como motores de cohete y sistemas de guía, sigue sufriendo retrasos heredados de la pandemia y de la escasez global de semiconductores. En segundo lugar, la normativa medioambiental ha impuesto restricciones más estrictas en varios países, lo que retrasa la autorización de nuevos sitios de lanzamiento y obliga a los operadores a cumplir con procesos de evaluación que pueden alargarse meses.
En tercer lugar, la reusabilidad aún no ha alcanzado la madurez esperada. Aunque SpaceX ha demostrado la viabilidad de reutilizar la primera etapa de sus Falcon 9, la tasa de reutilización efectiva sigue siendo inferior al 70 % y depende de factores como el clima y la condición de la infraestructura de aterrizaje. Otros actores, como Blue Origin y Rocket Lab, todavía están en fase de prueba o cuentan con una capacidad de reutilización limitada, lo que reduce la velocidad a la que pueden volver a lanzar.
Los riesgos ocultos para los operadores de satélites
Para los operadores, la escasez de lanzamientos se traduce en varios riesgos tangibles. La primera amenaza es la pérdida de ventanas orbitales: en constelaciones como Starlink o OneWeb, la sincronización de los satélites es esencial para mantener la cobertura y evitar interferencias. Un retraso de meses puede obligar a reconfigurar la arquitectura completa de la red.
En segundo lugar, los contratos de lanzamiento a menudo incluyen cláusulas de penalización por retrasos, lo que incrementa los costos operativos de manera inesperada. Algunas empresas ya están renegociando sus acuerdos o buscando alternativas de rideshare (viajes compartidos), pero esa estrategia también conlleva la pérdida de control sobre la órbita de inserción y el cronograma de despliegue.
Finalmente, la incertidumbre está impulsando a ciertos operadores a explorar rutas menos convencionales, como el uso de cohetes de carga pesada de origen chino o el desarrollo de plataformas de lanzamiento marítimas. Cada una de esas opciones abre un abanico de desafíos regulatorios y de seguridad que aún no están completamente evaluados.
Patrones emergentes y lo que no se dice en los comunicados
El anuncio de nuevas constelaciones o de ampliaciones de flota suele coincidir con momentos críticos de la cadena de suministro, lo que sugiere una estrategia de presión sobre los proveedores y los reguladores. Al lanzar la noticia en medio de la crisis, las empresas buscan crear un sentido de urgencia que justifique inversiones adicionales y, potencialmente, influir en la agenda de autoridades como la FAA o la ESA.
Lo que rara vez se menciona en los comunicados es la magnitud de los costos ocultos que están surgiendo: seguros más caros, gastos de almacenamiento prolongado de satélites terminados y la necesidad de contratar personal adicional para gestionar la logística de lanzamiento. Además, la concentración de la capacidad en unas cuantas plataformas de lanzamiento aumenta el riesgo de monopolio, lo que podría traducirse en precios más altos a largo plazo.
Este patrón no es exclusivo del sector espacial. En otras industrias de alta tecnología, como la fabricación de chips o la construcción de vehículos eléctricos, se observa una dinámica similar: una explosión de demanda que supera la capacidad de producción, seguida de una fase de consolidación y aumento de precios.
💡 El panorama general: ¿Cómo nos afecta esto?
Desde el punto de vista social, la escasez de lanzamientos ralentiza la llegada de servicios basados en satélite que podrían cerrar la brecha digital en regiones remotas. La conectividad de banda ancha, la monitorización climática y los sistemas de navegación dependen de constelaciones que, si se retrasan, podrían postergar beneficios críticos para comunidades vulnerables.
Ética y económicamente, la situación plantea preguntas sobre la equidad en el acceso al espacio. Si sólo las grandes corporaciones pueden permitirse los precios inflados o los contratos de reserva anticipada, los actores más pequeños –universidades, startups y gobiernos en desarrollo– podrían quedar excluidos, consolidando una brecha de poder que repercutirá en la innovación futura.
Mirando al futuro, es probable que veamos una mayor inversión en infraestructuras de lanzamiento alternativas, como plataformas de despegue desde buques o la construcción de nuevos complejos en latitudes menos congestionadas. Esa diversificación podría aliviar la presión, pero también requerirá una coordinación internacional que aún está en pañales. Mientras tanto, los operadores de satélites deberán gestionar sus riesgos con mayor rigor, renegociar contratos y, quizá, replantear sus modelos de negocio para adaptarse a una realidad donde el espacio ya no es tan ilimitado como parecía.
