

Por qué OpenAI frena su salida a bolsa a pesar de la presión
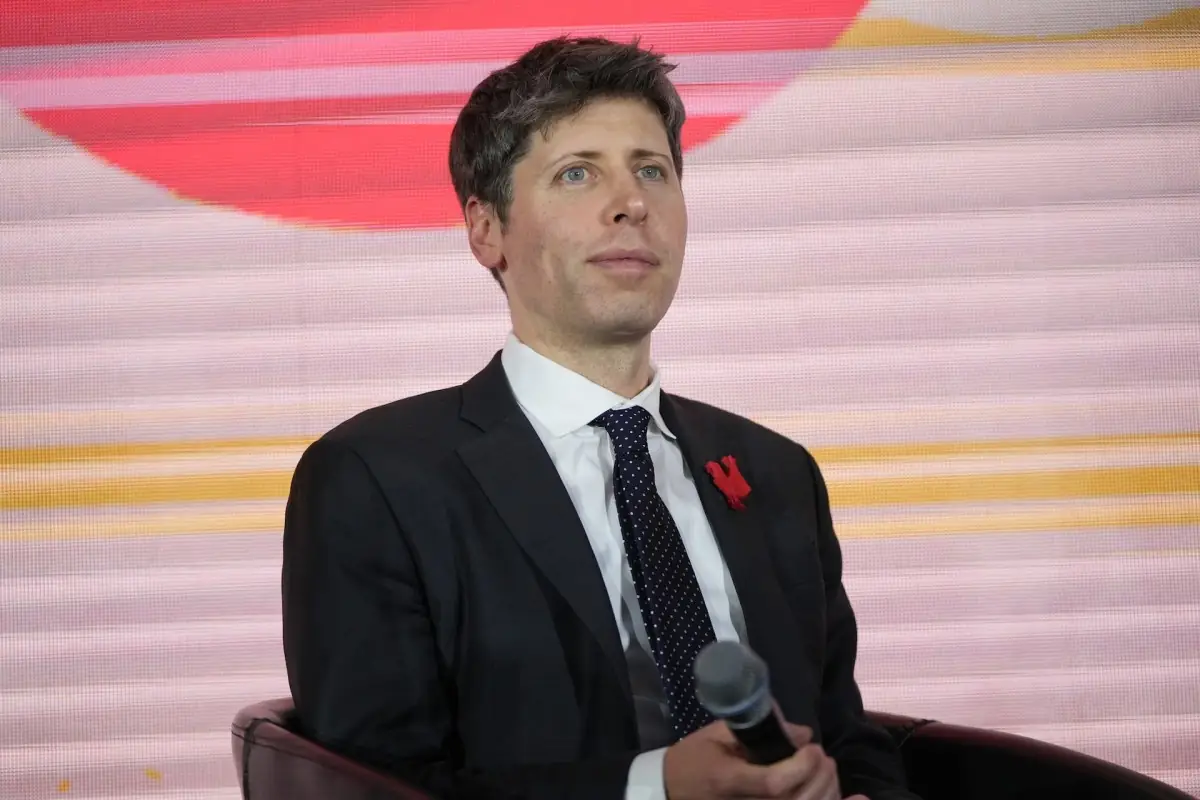
Sam Altman considera desaconsejable cotizar en Wall Street este año, priorizando la investigación a largo plazo sobre el escrutinio trimestral de los inversores.
Imagina que acabas de inventar el motor más potente de la historia de la aviación. Todo el mundo quiere comprar acciones de tu fábrica, las colas de inversores dan la vuelta a la manzana y Wall Street te ofrece un cheque en blanco para tocar la campana del mercado bursátil. Sin embargo, decides echar el freno de mano y decir: «Esperemos un poco más». Eso es exactamente lo que acaba de hacer Sam Altman con el destino financiero de OpenAI.
A pesar de haber iniciado discretamente los trámites confidenciales para una oferta pública de venta (OPV), el consejero delegado de la firma ha dejado claro que dar el salto a los mercados públicos durante este año sería una decisión poco sensata. ¿Por qué una de las empresas más valiosas y codiciadas del planeta prefiere quedarse al margen de la bolsa en su momento de máxima popularidad?
Un freno de mano estratégico en la carrera de Wall Street
El anuncio, del que se hizo eco una reciente publicación en TechCrunch, ha pillado con el pie cambiado a muchos analistas financieros que daban por sentada la llegada inminente de la creadora de ChatGPT al mercado bursátil. Cotizar en bolsa es, tradicionalmente, la gran meta dorada de cualquier empresa de Silicon Valley: el momento en que los fundadores e inversores iniciales convierten sus promesas en liquidez real.
Sin embargo, la inteligencia artificial no sigue las reglas del software convencional. Desarrollar modelos de lenguaje cada vez más avanzados es como mantener encendido un supercomputador alimentado por electricidad y microchips de última generación a un coste vertiginoso. Altman es consciente de que Wall Street es un juez impaciente que exige beneficios cada tres meses, mientras que la verdadera carrera hacia modelos más capaces exige inversiones millonarias a fondo perdido durante años.
Del laboratorio sin ánimo de lucro a la encrucijada corporativa
Para entender esta postura, ayuda mirar hacia atrás. OpenAI nació en 2015 como una organización sin ánimo de lucro cuyo objetivo declarado era garantizar que la inteligencia artificial general beneficiara a toda la humanidad. Con el tiempo, la aplastante realidad de los costes de computación obligó al laboratorio a transformarse en una entidad con ganancias limitadas para atraer capital privado de gigantes tecnológicos como Microsoft.
Esa estructura híbrida ha generado fricciones continuas. Salir a bolsa implicaría someter a la compañía al escrutinio estricto de la Comisión de Bolsa y Valores de Estados Unidos (SEC) y a las expectativas de miles de accionistas minoristas. Competidores colosales como Google o Meta pueden permitir verse absorbidos por la bolsa porque sus negocios de publicidad y nube financian sus laboratorios de desarrollo. OpenAI, en cambio, depende directamente de que su tecnología mantenga el liderazgo técnico.
¿Cuáles son las razones principales para retrasar este paso crucial? Destacan tres factores clave:
- Libertad de investigación a largo plazo: Evitar la tiranía de los informes trimestrales de resultados permite destinar miles de millones a modelos experimentales que tardarán años en ser rentables.
- Flexibilidad en la reestructuración corporativa: La empresa aún está terminando de simplificar su compleja estructura interna para conciliar su misión fundacional con sus ambiciones comerciales.
- Protección del secreto tecnológico: Las empresas públicas deben hacer públicas vulnerabilidades, cifras detalladas de uso y contratos clave que la competencia podría aprovechar en su favor.
La paradoja del capital privado: ¿cuánto tiempo se puede esperar?
La gran pregunta que flota en el ambiente es si OpenAI puede permitirse el lujo de retrasar su debut bursátil de forma indefinida. Las rondas de financiación privada le han permitido recaudar sumas astronómicas con valoraciones que rivalizan con los mayores conglomerados globales. Sin embargo, los fondos de capital riesgo y los empleados con opciones sobre acciones eventualmente necesitarán una vía de salida clara para monetizar su inversión.
Permanecer en el terreno privado le otorga a Altman un escudo temporal. Le permite tomar decisiones audaces —como retirar productos ineficientes o cambiar de arquitectura sin dar explicaciones a una junta de accionistas histérica si los ingresos caen durante un trimestre—. Es el equivalente a construir una nave espacial a puerta cerrada en lugar de hacerlo en mitad de un estadio lleno de espectadores gritando instrucciones.
💡 El panorama general: ¿Cómo nos afecta esto?
La decisión de OpenAI de mantenerse lejos de los mercados públicos no es solo un asunto de finanzas corporativas; tiene consecuencias directas en el ritmo al que la inteligencia artificial transformará nuestra vida cotidiana. Al no estar atada a las demandas de rentabilidad inmediata de Wall Street, la compañía conserva el margen para priorizar la seguridad, la alineación ética y el desarrollo de avances fundamentales sobre la comercialización apresurada de funciones cosméticas.
Por otro lado, esta opacidad prolongada también significa que el público y los reguladores tendrán menos visibilidad sobre la salud financiera real del proyecto y la magnitud de los recursos que consume. En un momento en que la tecnología moldea desde el empleo hasta la creación de contenidos, que la empresa líder opte por permanecer tras el velo privado demuestra que la batalla por el futuro de la mente artificial se sigue librando en las sombras de Silicon Valley, lejos de la mirada del inversor común.
